Российские банки в нейросетях: кто в топе?
Мы прогнали 19 крупнейших банков через восемь нейросетей и увидели то, чего не показывает ни один классический рейтинг: в ИИ-выдаче у банков нет середины. Одиннадцать банков модели называют почти всегда, остальные восемь — заметно реже, и между этими группами целая пропасть. При этом профиль бренда — насколько полно и обоснованно нейросети отвечают о банке, — у всех примерно одинаково высокий. Конкуренция идёт не за образ, а за место в шорт-листе. Разбираем данные замера AIPR (aipr.pro) — российского сервиса измерения ИИ-репутации брендов — от 22.10.2026.
Где открыть вклад, взять кредитку, открыть ипотеку — выбор пользователя всё чаще начинается не с поисковиков, а с вопроса к нейросети. В ответ приходит короткий список из нескольких банков с парой строк о каждом. Это и есть новый шорт-лист. Кто в него попал и какими словами описан, во многом решает, в какой банк человек обратится. Классический zero-click: до сайта банка клиент может так и не дойти.
Мы проверили, как в этот шорт-лист попадают 19 банков. Замер шёл по восьми нейронкам: ChatGPT, Claude, Gemini, Google AI Overview, Perplexity, YandexGPT, Яндекс Нейро и GigaChat. Полный рейтинг — на aipr.pro/ratings.
Две оси: видимость и репутация
Индекс AIPR собирается из двух показателей.
Сила обнаружения — 40% Индекса. Называет ли модель банк сама, когда человек спрашивает о рынке, не упоминая брендов: «какой банк выбрать для вклада», «где выгоднее кредитная карта». Маркетологу проще всего думать о ней как о чём-то похожем на долю голоса в нейровыдаче.
Профиль бренда — 60% Индекса. Насколько полно и обоснованно модель отвечает, когда её спрашивают о банке прямо: есть ли в ответе конкретика, опирается ли она на источники и площадки, не отделывается ли фразой «нет данных». Тон тоже учитывается, но весит немного.
Первое отвечает на вопрос «есть ли вы в ответе», второе — «насколько содержательно о вас говорят». В банковском рейтинге — а каждая отрасль уникальна — эти две оси повели себя совсем по-разному.
1. Репутация — гигиена, конкуренция — за видимость
Посмотрите на разброс. Профиль бренда у всех 19 банков — от 87 до 92 баллов, разница в пять баллов. Сила обнаружения — от 21 до 100, разница почти в 80 баллов.
Иначе говоря, обо всех крупных банках нейросети отвечают примерно одинаково полно и со ссылками, а вот самостоятельно упоминают — очень по-разному. Тон ответов обо всех 19 банках позитивный. В банковском сегменте ИИ-репутация стала гигиеническим фактором: она есть у всех, специалисты работают грамотно. И в результате рынок делится по видимости — по тому, попадёт ли банк в шорт-лист, пока клиент ещё не выбрал.
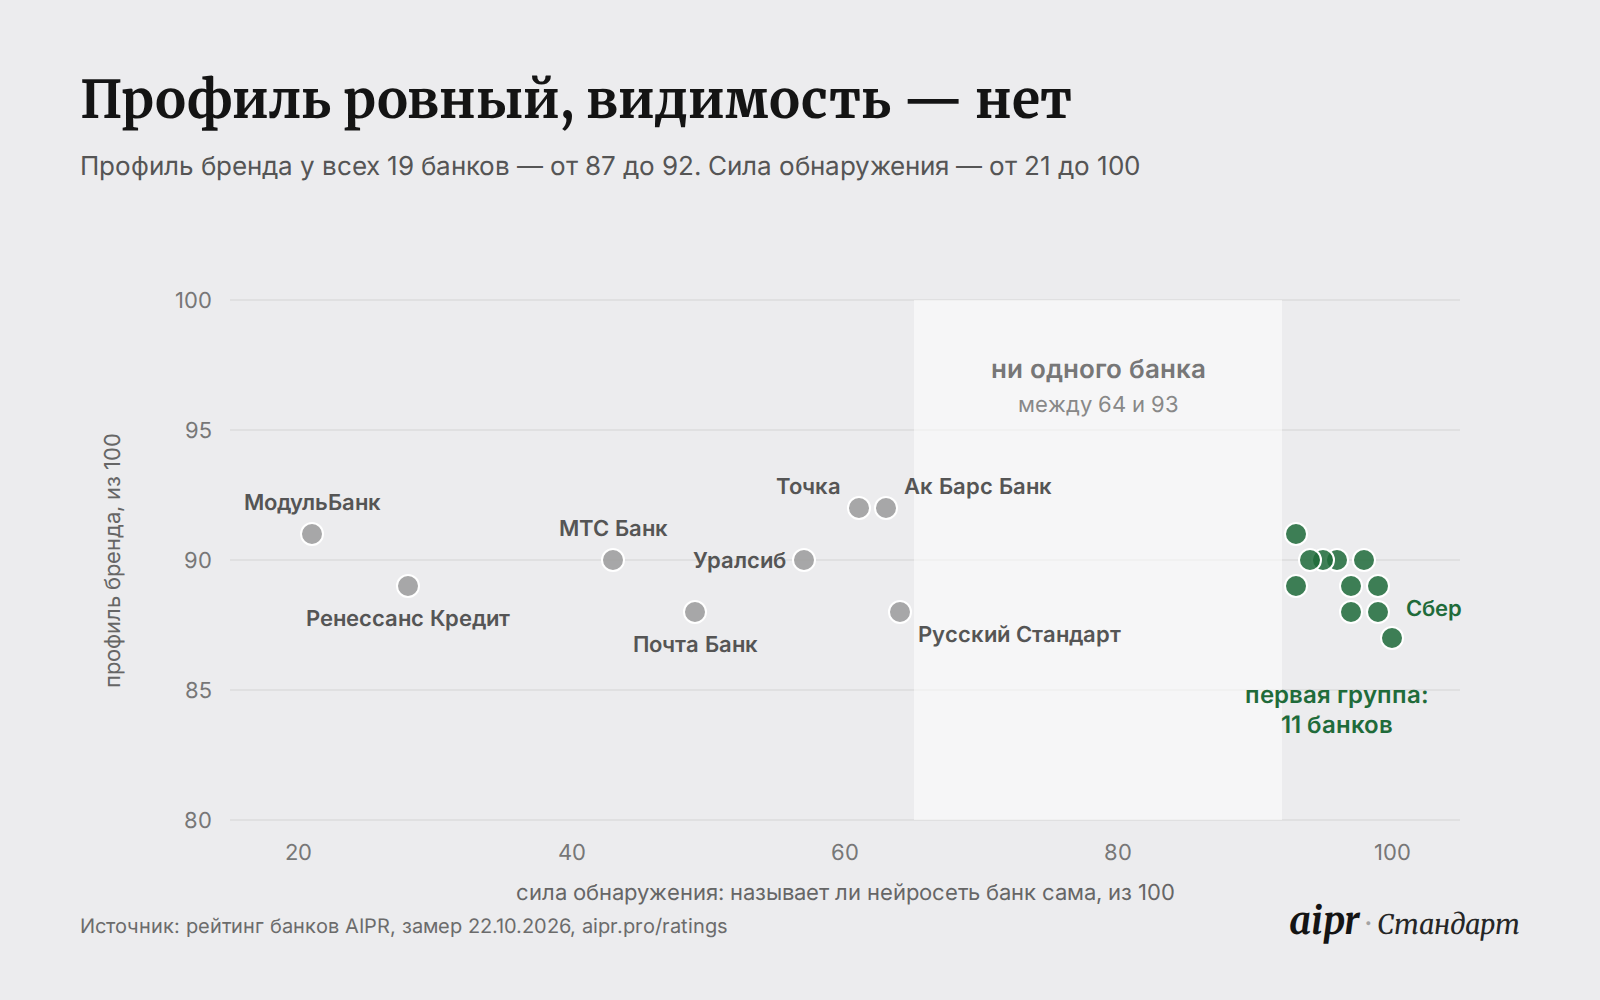
Для PR- и маркетинг-команд банков это важная развилка. Работа над образом в нейросетях по-прежнему нужна, но отрыва уже не даёт. Отрыв даёт присутствие в ответах на рыночные вопросы.
2. Нет середины: одиннадцать в шорт-листе
Рейтинг распался на две группы с пустотой между ними.
Первые одиннадцать укладываются в 2,4 балла Индекса — от Альфа-Банка (93,3) до Райффайзенбанка (90,9). Это Альфа-Банк, Газпромбанк, ВТБ, Т-Банк, Совкомбанк, Сбер, МКБ, ПСБ, Банк ДОМ.РФ, Россельхозбанк и Райффайзенбанк. Сила обнаружения у каждого — от 93 до 100. Для понимания масштаба: у Т-Банка показатель равен 97, и в общих подборках банков он появился в 68 ответах из 80. Вообще вся первая группа устойчиво присутствует в ответах моделей.
А дальше разрыв. Двенадцатое место — 80,6, на десять с лишним баллов меньше, чем у замыкающего первой группы. По силе обнаружения пропасть ещё заметнее: в первой группе минимум 93, во второй максимум 64. Между ними — ни одного банка.
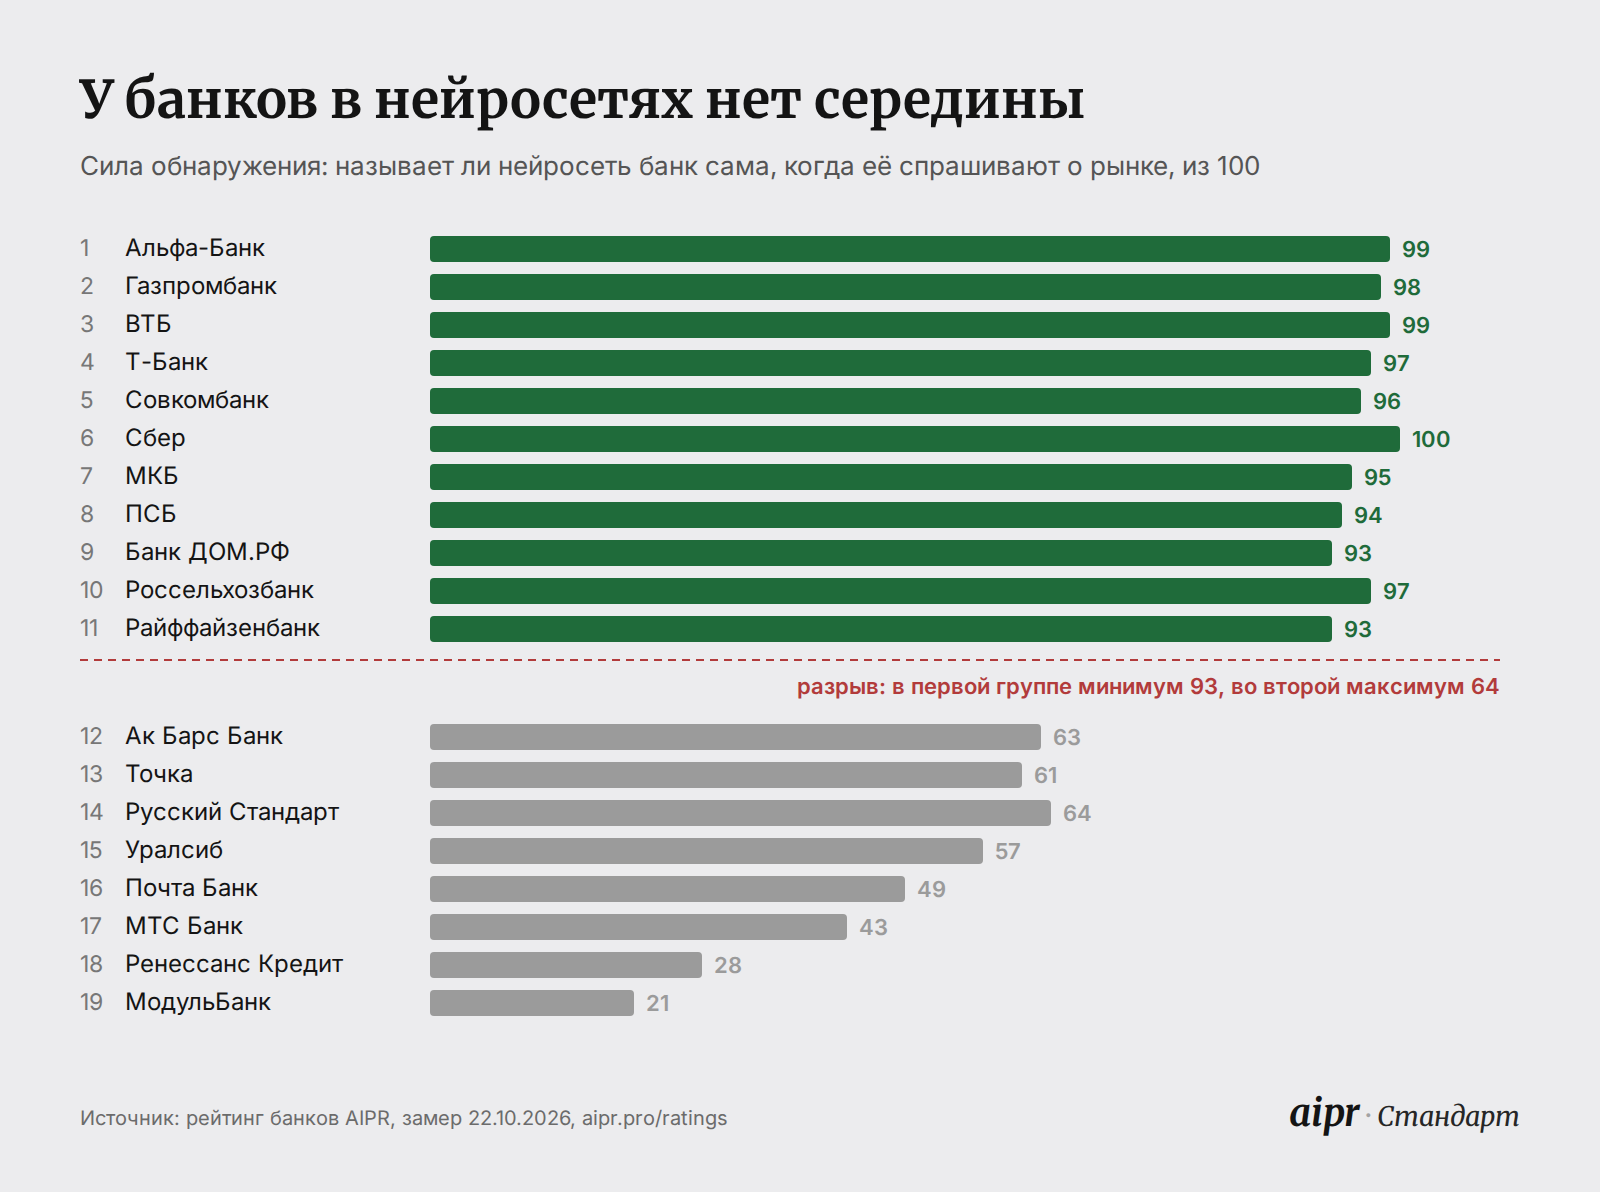
Картина почти бинарная: банк либо в устойчивом шорт-листе нейросетей, либо попадает туда эпизодически. Среднего класса в ИИ-выдаче по банкам нет. Почему так? Давайте разбираться на примерах.
3. Сбер: максимальная видимость — и шестое место
Сбер — единственный банк с силой обнаружения 100 из 100: на общие вопросы о банках нейросети называют его чаще всех. Но в Индексе он шестой.
Разница — в профиле бренда. Когда нейросети спрашивают о Сбере напрямую, полнота и обоснованность ответов — конкретика, источники, площадки — оценивается в 87 баллов. У Альфа-Банка и Газпромбанка — 89 и 90. В группе, где одиннадцать банков стоят в 2,4 балла друг от друга, этих двух-трёх баллов профиля хватает, чтобы оказаться шестым.
Вывод работает для любого рынка: максимальная узнаваемость ещё не делает бренд самым рекомендуемым нейросетями. Внутри плотной верхушки места распределяют нюансы обеих осей — пара баллов видимости у одного, балл профиля у другого. Поэтому порядок внутри первой группы подвижен и от замера к замеру может меняться.
4. Т-Банк и МКБ: баланс обеих осей
Т-Банк — четвёртый с Индексом 92,5. Все восемь нейросетей включают его в подборки, профиль бренда — 89, на уровне лидеров. Сильная позиция сразу по обеим осям.
МКБ впервые вошёл в рейтинг AIPR и сразу встал в первую группу, на седьмое место: сила обнаружения 95, профиль 90. Модели устойчиво включают его в рыночные подборки наравне с крупнейшими банками страны и при этом хорошо его описывают.
5. Вторая группа: профиль выше, чем у лидеров, — а предлагают реже
Банки с 12-го по 19-е место — Ак Барс Банк, «Точка», Русский Стандарт, Уралсиб, Почта Банк, МТС Банк, Ренессанс Кредит и МодульБанк. Их общая черта — высокий профиль бренда (от 88 до 92) при силе обнаружения от 21 до 64.
И вот парадокс, которого мы сами не ждали: в среднем профиль у второй группы даже выше, чем у первой, — 90,0 против 89,2. Самые высокие оценки во всём рейтинге — у Ак Барс Банка и «Точки», по 92. Это больше, чем у любого банка из тройки лидеров.
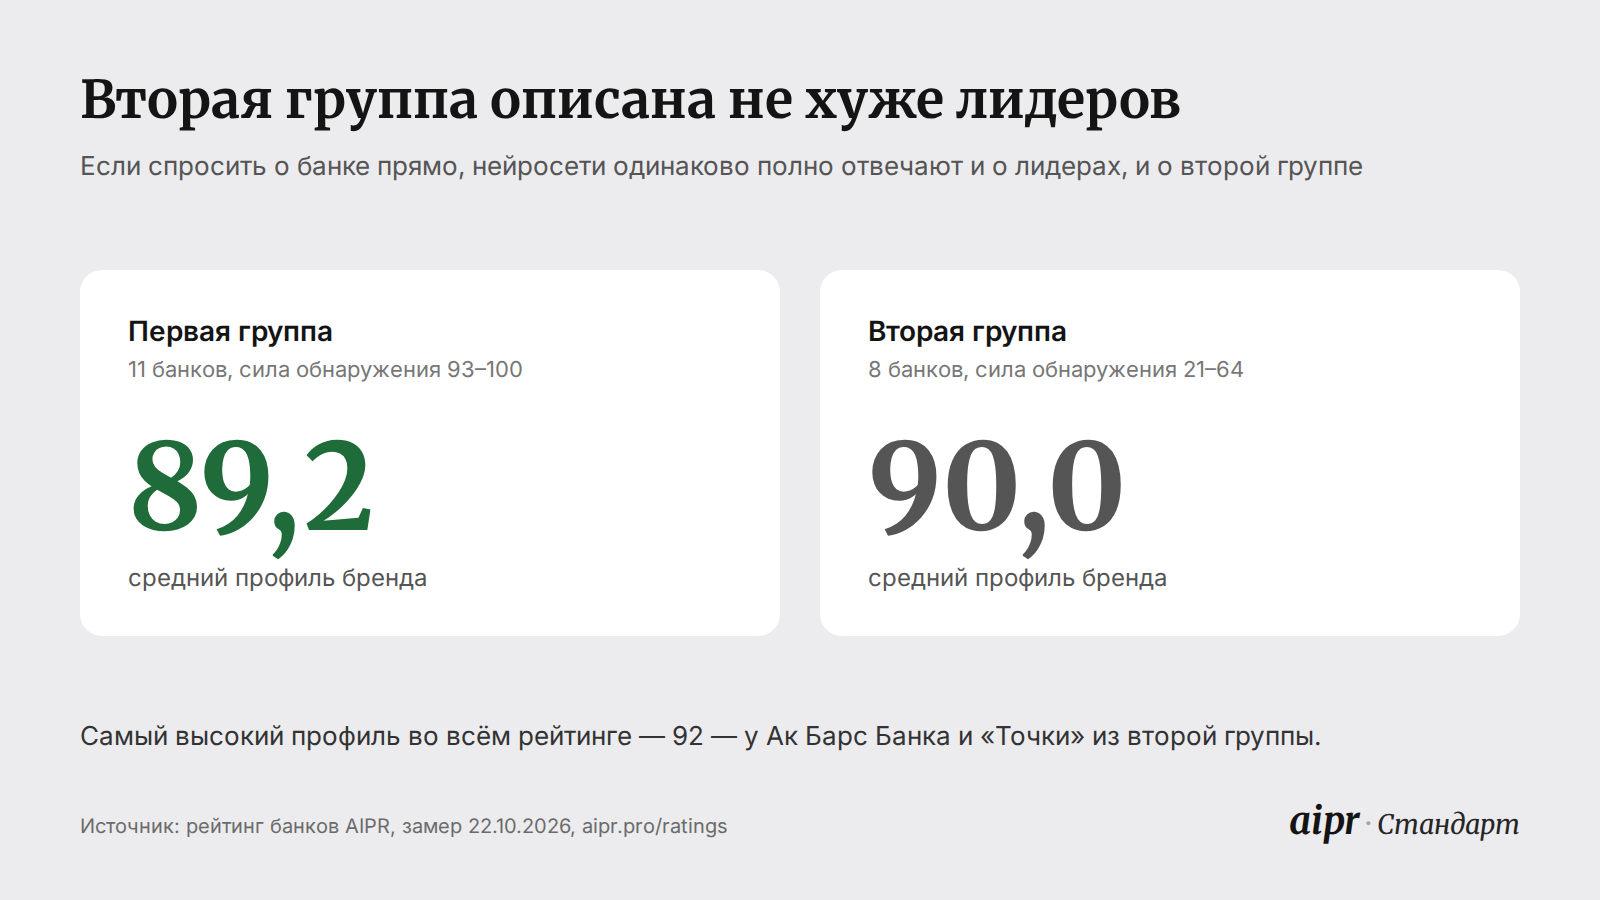
Наша гипотеза: у банков, о которых пишут меньше, но предметнее — с понятной специализацией, регионом или аудиторией, — ответы нейросетей получаются конкретнее: больше фактов и опоры на понятные источники. Но та же предметность сужает круг ситуаций, в которых модель вспоминает банк сама.
Нагляднее всего это у МТС Банка (17-е место). Профиль — 90, как у лидеров. Но в общих подборках его называют только три модели из восьми и в 12 ответах из 80. Нейросети знают банк и отвечают о нём полно — просто сами почти не включают его в рыночный ответ.
Для банков этой группы это хорошая новость: с профилем в ответах всё в порядке, весь резерв роста — в видимости.
Что делать игрокам рынка
Диагностировать по осям, а не по Индексу. Средний балл скрывает главное. Банку с высокой видимостью и профилем ниже соседей нужно решать одни задачи, банку с отличным профилем и низкой видимостью — совсем другие.
Если не хватает видимости — привязывать бренд к сценариям выбора. Модели собирают шорт-листы из того, что написано о банке в контексте конкретной задачи: вклад, ипотека, карта с кешбэком, счёт для бизнеса. Отраслевые обзоры, сравнения, справочники, профильные СМИ — это и есть рабочее поле GEO (generative engine optimization).
Если не хватает профиля — работать с источниками: актуальные факты, единые формулировки на сайте и во внешних публикациях, открытые ответы на типовые вопросы клиентов. Противоречия модель читает как признак недостоверности.
Мерить регулярно. Когда одиннадцать игроков стоят в 2,4 балла, позиции меняются от замера к замеру. Один срез показывает расстановку, серия срезов — тренд. Для этого и нужны регулярные замеры: отчёты AIPR Базовый и Полный показывают, как меняются обе оси конкретного бренда и за счёт чего.
Рейтинг банков AIPR (данные на 22.10.2026)
| Место | Банк | Индекс AIPR | Сила обнаружения | Профиль бренда |
|---|---|---|---|---|
| 1 | Альфа-Банк | 93,3 | 99 | 89 |
| 2 | Газпромбанк | 93,1 | 98 | 90 |
| 3 | ВТБ | 92,7 | 99 | 88 |
| 4 | Т-Банк | 92,5 | 97 | 89 |
| 5 | Совкомбанк | 92,4 | 96 | 90 |
| 6 | Сбер | 92,1 | 100 | 87 |
| 7 | МКБ | 91,9 | 95 | 90 |
| 8 | ПСБ | 91,8 | 94 | 90 |
| 9 | Банк ДОМ.РФ | 91,8 | 93 | 91 |
| 10 | Россельхозбанк | 91,7 | 97 | 88 |
| 11 | Райффайзенбанк | 90,9 | 93 | 89 |
| 12 | Ак Барс Банк | 80,6 | 63 | 92 |
| 13 | Точка | 79,5 | 61 | 92 |
| 14 | Русский Стандарт | 78,5 | 64 | 88 |
| 15 | Уралсиб | 77,1 | 57 | 90 |
| 16 | Почта Банк | 72,3 | 49 | 88 |
| 17 | МТС Банк | 71,4 | 43 | 90 |
| 18 | Ренессанс Кредит | 64,6 | 28 | 89 |
| 19 | МодульБанк | 63,1 | 21 | 91 |
При одинаковом видимом Индексе порядок определяется по опубликованным критериям: сначала сила обнаружения, затем профиль бренда и другие опубликованные критерии. Актуальный рейтинг — на aipr.pro/ratings.
Вместо заключения
Банки — первый рынок, который мы разобрали так подробно, и он оказался показательным. В нейровыдаче работает воронка из двух фильтров: сначала попасть в шорт-лист, потом быть описанным так, чтобы выбрали именно вас. У банков второй фильтр почти все проходят одинаково хорошо, и судьбу места решает первый. Насколько это правило универсально, покажут следующие отрасли.
Посмотреть, как нейросети видят ваш бренд, можно в бесплатном отчёте AIPR Базовый на aipr.pro. Рейтинги девяти отраслей открыты без регистрации.
Как мы считали
Как и для любого рынка, для банков мы собираем вопросы, которые задают реальные клиенты, и задаём их восьми нейросетям. Сила обнаружения считается по ответам на общие вопросы о рынке без названий брендов, профиль бренда — по ответам на прямые вопросы о каждом банке. Вопросы о рынке задаются каждой нейросети по нескольку раз — от двух до трёх, — чтобы снизить влияние случайного ответа. Упоминание с оговоркой засчитывается в силу обнаружения — банк всё равно присутствует в ответе, а тон оговорки идёт в профиль бренда.
В рейтинг попадают банки, которые нейросети сами называют, отвечая на вопросы о рынке; бренды, прекратившие самостоятельную работу, не включаются. Выручку, активы и места в отраслевых рейтингах мы в оценку не подмешиваем: они влияют на результат, только если на них опираются сами модели. Подробно — в открытой методологии. Данные — по замеру 22.10.2026.
AIPR оценивает не реальное положение дел в компаниях — качество услуг, надёжность или финансовую устойчивость, — а исключительно то, как их видят и описывают нейросети. Рейтинг не является рекомендацией выбрать тот или иной банк.
Автор — основатель AIPR. AIPR (aipr.pro) — российский сервис измерения ИИ-репутации брендов. Запущен в 2026 году командой «Пиарошной», чьи ИИ-инструменты для PR-текстов теперь входят в AIPR. Член АЛРИИ.